Японские рестораны Pizza Hut начнут использовать для приготовления пиццы рисовую основу из-за подорожания пшеницы
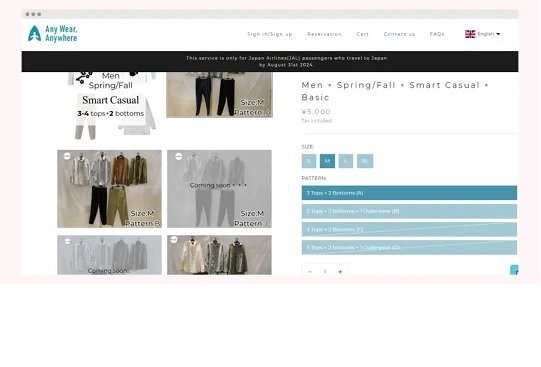
Японский авиаперевозчик начал предлагать путешественникам одежду в аренду
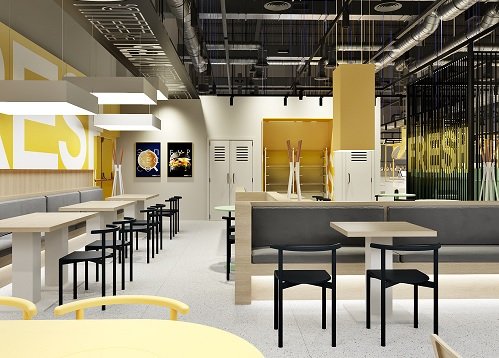
Ритейлер «Лента» решил заняться ресторанным бизнесом
Спрос на услугу «пробива» абонента увеличился в 1,5 раза
Ant Group получила штраф от Народного банка КНР на 984 млн USD
GS Group запустит в России контрактное производство электроники
Российские авиаперевозчики начали выполнять рейсы на Кубу
Гай Ричи снимет фильм на деньги «Кинопоиска»
В России подешевели электросамокаты и моноколеса
Наркология как бизнес: почему частные клиники растут быстрее рынка и кто формирует спрос на лечение зависимостей
Российский рынок наркологических услуг переживает заметную трансформацию. Государственные диспансеры теряют монополию, а частные игроки наращивают долю год за годом. Особенно динамично растёт сегмент экстренной помощи при алкогольной интоксикации. Регионы Поволжья — не исключение: например, актуальные цены на вывод из запоя в Самаре демонстрируют широкий разброс от бюджетных до премиальных программ. Предприниматели всё чаще рассматривают наркологию как устойчивую нишу с предсказуемым спросом. При этом рынок остаётся непрозрачным: нет единого рейтинга, регулирование фрагментарно, а пациенты выбирают клинику чаще по отзывам, чем по лицензиям. Сеть Частный Медик24 — один из примеров игроков, которые пытаются выстроить системный подход к оказанию наркологической помощи в нескольких городах сразу. В этой статье разберём, что движет отраслью, какие бизнес-модели работают и чего ждать в ближайшие годы.
Как устроен рынок наркологической помощи в России
Наркологическая помощь в стране делится на два крупных сегмента — государственный и частный. Государственные наркологические диспансеры работают в каждом регионе. Они оказывают бесплатную помощь, ведут учёт пациентов и выполняют функцию профилактики. Однако постановка на учёт отпугивает значительную часть людей, нуждающихся в лечении. Страх перед социальными последствиями — ограничениями при получении водительских прав, трудоустройстве на определённые должности — толкает пациентов в частный сектор.
Частные наркологические клиники занимают нишу, которую государство не может полностью закрыть. Они предлагают анонимность, гибкий график, выезд на дом и индивидуальные программы реабилитации. Формально для работы нужна медицинская лицензия, но контроль качества услуг остаётся слабым. В результате рядом с добросовестными клиниками существуют организации без квалифицированного персонала.
Рынок сегментирован по типу услуги. Вывод из запоя — наиболее массовая и востребованная процедура. Далее идут кодирование, амбулаторное наблюдение, стационарная детоксикация и длительная реабилитация. Каждый сегмент имеет свою экономику. Экстренная помощь при запое приносит быструю выручку и не требует дорогостоящей инфраструктуры. Реабилитация, напротив, требует помещений, персонала и длительного сопровождения, но даёт более высокий средний чек.
Географически рынок неоднороден. В Москве и Санкт-Петербурге конкуренция среди частных клиник максимальна, маржинальность снижается, а стоимость привлечения клиента через рекламу растёт. Региональные рынки — Самара, Казань, Новосибирск — менее насыщены и дают возможность для роста. В Самаре, к примеру, за последние годы число частных наркологических служб увеличилось заметно. Это связано и с численностью населения агломерации, и с общим уровнем потребления алкоголя в Поволжье.
Отдельно стоит отметить формат выездной наркологической помощи. Бригада приезжает к пациенту на дом, проводит детоксикацию и покидает адрес через несколько часов. Эта модель минимизирует затраты на аренду стационара и позволяет масштабировать бизнес без значительных капитальных вложений. Именно на выездной формат делают ставку многие новые игроки рынка.
Государственная наркология: ограничения и точки роста
Государственные диспансеры финансируются из бюджета и работают по стандартным протоколам. Их сильная сторона — доступность: пациент может получить помощь бесплатно. Но есть серьёзные барьеры. Постановка на наркологический учёт создаёт юридические ограничения, которые сохраняются годами. Для многих это неприемлемый риск.
Другая проблема — очереди и загруженность. В крупных городах диспансеры обрабатывают поток пациентов, значительно превышающий проектную мощность. В итоге качество индивидуального подхода страдает. Врачи работают по шаблону, времени на мотивационное консультирование почти не остаётся.
Тем не менее государственная наркология остаётся важным элементом системы. Именно диспансеры ведут статистику, обеспечивают принудительное лечение по решению суда и проводят экспертизы. В регионах с низким проникновением частного сектора — в малых городах, сельской местности — государственные учреждения часто остаются единственным вариантом. Перспективы роста связаны с модернизацией подходов: внедрением телемедицины, отказом от карательной модели учёта и развитием амбулаторных программ.
Спрос на вывод из запоя: что стоит за цифрами
Вывод из запоя — процедура, которая формирует основной денежный поток для большинства частных наркологических служб. Запрос на эту услугу носит выраженный сезонный характер. Пики приходятся на период новогодних праздников, майские выходные и конец лета. Однако базовый спрос стабилен круглый год.
Механизм обращения выглядит типично. Родственники замечают, что человек не может самостоятельно прекратить употребление алкоголя. Состояние ухудшается: появляется тремор, бессонница, тревога, риск судорог. Вызвать скорую — значит попасть в государственную систему. Вызвать частного нарколога — сохранить анонимность. Большинство обращений происходит по телефону, решение принимается быстро. Средний цикл от звонка до приезда бригады в городах-миллионниках — менее часа.
Спрос на наркологическую помощь в регионах растёт по нескольким причинам. Во-первых, снижается стигматизация. Люди чаще готовы обращаться за помощью, а не терпеть до последнего. Во-вторых, повышается осведомлённость: реклама в поисковых системах, отзывы в интернете и сарафанное радио делают услугу более доступной информационно. В-третьих, средний доход в регионах медленно, но растёт, и семьи находят возможность оплатить частную помощь.
Самара — показательный пример регионального рынка. Город с населением свыше миллиона человек, развитой промышленностью и высоким уровнем потребления алкоголя. Конкуренция среди частных наркологических служб здесь уже ощутима, но далека от московской перенасыщенности. Стоимость вывода из запоя варьируется в зависимости от формата: выезд на дом обходится дешевле стационара, а расширенные программы с психотерапевтическим сопровождением стоят значительно больше базовой детоксикации.
Комментирует Рымарчук Андрей Николаевич, врач-нарколог: «Главная ошибка, которую допускают семьи, — попытка снять запой народными средствами или просто дождаться, пока человек "сам прекратит". При длительном запое резкое прекращение приёма алкоголя без медицинского контроля может спровоцировать судорожный синдром или алкогольный делирий. Чем раньше вызвана бригада — тем ниже риск осложнений и тем дешевле обходится сама процедура».
Ещё один фактор спроса — повторные обращения. Значительная часть пациентов вызывает нарколога не единожды. Это формирует стабильную клиентскую базу для клиник и позволяет прогнозировать загрузку.
Частные наркологические клиники как бизнес-модель
Предпринимателей привлекает в наркологии несколько факторов: устойчивый спрос, относительно невысокий порог входа и короткий цикл возврата инвестиций. Запуск выездной наркологической службы не требует строительства стационара. Достаточно лицензии, бригады из врача и медсестры, автомобиля и расходных материалов. Первых клиентов можно привлечь через контекстную рекламу уже в первый месяц.
Однако простота входа создаёт проблему качества. На рынке присутствуют как профессиональные медицинские организации, так и полулегальные структуры. Последние экономят на квалификации персонала, используют устаревшие протоколы и не обеспечивают последующее наблюдение. Для пациента это риск осложнений. Для рынка — репутационный урон всей отрасли.
Частные наркологические клиники с полноценным стационаром работают по другой экономике. Средний чек выше, но и затраты значительны: аренда помещения, оснащение палат, круглосуточный медперсонал, питание пациентов. Рентабельность зависит от загрузки коек. При заполняемости ниже определённого порога стационар работает в убыток. Поэтому клиники активно инвестируют в маркетинг — и здесь начинается гонка за поисковым трафиком.
Контекстная реклама по запросам вроде «вывод из запоя» или «нарколог на дом» обходится дорого. Стоимость клика в Москве может достигать значительных сумм. В регионах ставки ниже, но и платёжеспособность аудитории скромнее. Успешные игроки выстраивают многоканальное привлечение: SEO-оптимизация сайта, картографические сервисы, агрегаторы медицинских услуг, рекомендации от бывших пациентов.
Сеть НарколоджиКлиник — пример организации, которая развивает присутствие в нескольких регионах одновременно, стандартизируя протоколы лечения и маркетинговые процессы. Такой подход позволяет снижать издержки на единицу услуги и выстраивать узнаваемый бренд.
Отдельная бизнес-модель — реабилитационные центры. Они работают с пациентами после снятия острого состояния и предлагают программы продолжительностью от нескольких недель до года. Маржинальность высокая, но цикл продажи длинный: убедить человека и его семью в необходимости длительной реабилитации — сложная задача.
Маржинальность и структура затрат
Экономика наркологической клиники зависит от формата. Выездная служба имеет минимальные постоянные затраты. Основные расходы — оплата труда бригады, медикаменты и транспорт. При грамотном ценообразовании маржинальность одного выезда может быть высокой. Однако масштабирование ограничено: одна бригада физически не может обработать больше определённого числа вызовов в сутки.
Стационар требует иного подхода. Фонд оплаты труда составляет основную долю расходов. Далее идут аренда, коммунальные платежи, закупка медикаментов и питание. Доходная часть формируется из оплаты за койко-день и дополнительные процедуры: консультации психолога, физиотерапия, лабораторные анализы. Клиники, которые включают дополнительные услуги в стандартный пакет, демонстрируют более высокую лояльность пациентов.
Важный нюанс — работа с дебиторской задолженностью. В наркологии нередки ситуации, когда пациент или его семья не оплачивает услуги в полном объёме. Предоплата за стационарное размещение и чёткие договорные условия помогают минимизировать этот риск. Успешные клиники внедряют CRM-системы для контроля расчётов и автоматизации напоминаний.
Наркологическая помощь в регионах: Самара и Поволжье
Региональные рынки наркологических услуг развиваются неравномерно. Города-миллионники демонстрируют устойчивый рост числа частных клиник. Малые города по-прежнему зависят от государственных диспансеров. Самара занимает промежуточное положение: здесь уже есть конкуренция, но рынок далёк от насыщения.
Специфика Самары определяется несколькими факторами. Крупная промышленная агломерация с рабочим населением. Уровень потребления алкоголя исторически выше среднего по стране. Развитая транспортная инфраструктура позволяет выездным бригадам оперативно добираться до пациентов в пределах города и ближайших пригородов.
Конкуренция в Самаре формируется преимущественно между локальными игроками и федеральными сетями. Местные клиники опираются на репутацию и личные связи врачей. Федеральные сети — на маркетинговые бюджеты и стандартизированные процессы. Пациенты в итоге выбирают по двум критериям: скорость приезда бригады и стоимость услуги.
Стоимость вывода из запоя в Самаре зависит от нескольких переменных. Базовая детоксикация на дому — наиболее доступный вариант. Расширенная программа с витаминотерапией и седацией стоит дороже. Стационарное размещение в палате с круглосуточным наблюдением — самый дорогой формат. Разброс цен может отличаться в несколько раз между минимальным и премиальным пакетом.
Интересная тенденция — рост спроса на комплексные программы. Если раньше семья просила «просто снять запой», то сейчас всё чаще запрашивают последующее наблюдение, консультацию психолога и рекомендации по профилактике рецидива. Это сигнал зрелости рынка: потребитель становится более информированным и требовательным.
Рымарчук Андрей Николаевич, врач-нарколог, отмечает: «В Самаре я наблюдаю сдвиг в отношении к наркологической помощи. Пять-семь лет назад большинство вызовов были экстренными — пациент в тяжёлом состоянии, родственники в панике. Сейчас чаще звонят на ранней стадии запоя, спрашивают о вариантах лечения, сравнивают клиники. Практический совет для тех, кто выбирает: уточняйте, есть ли у клиники лицензия именно на наркологическую деятельность, и попросите назвать фамилию врача, который приедет. Это базовый фильтр от недобросовестных служб».
Региональная конкуренция постепенно оздоравливает рынок. Клиники вынуждены повышать прозрачность: публиковать цены, показывать лицензии, собирать верифицированные отзывы. Для пациента это безусловный плюс.
Ценообразование: от чего зависит счёт за лечение
Формирование цены на наркологические услуги — процесс, который непрозрачен для большинства пациентов. Базовая стоимость определяется набором медикаментов. Солевые растворы, витамины группы B, гепатопротекторы, седативные препараты — стандартный набор для детоксикации. Себестоимость этих медикаментов относительно невелика.
Основную наценку формирует квалификация врача, скорость приезда и бренд клиники. Ночной вызов стоит дороже дневного. Экстренный приезд в течение получаса — дороже стандартного ожидания. Врач с большим опытом и хорошими отзывами обходится клинике дороже, и это закладывается в цену.
Дополнительные услуги — отдельная статья. Капельница с расширенным составом, ЭКГ на месте, экспресс-анализ крови, консультация психотерапевта — всё это увеличивает итоговый счёт. Пациенту важно понимать, за что именно он платит. Добросовестные клиники детально расписывают состав услуги до начала лечения.
В стационаре ценообразование строится иначе. Оплата идёт за койко-день, в который входит питание, медикаменты, наблюдение и процедуры. Продолжительность пребывания определяется врачом. В среднем детоксикация занимает от нескольких дней до недели. Реабилитация — значительно дольше.
Наркология как бизнес: риски и подводные камни
Привлекательность ниши не означает лёгкости ведения бизнеса. Наркология как бизнес сопряжена с рядом специфических рисков. Первый и главный — лицензионный. Получение медицинской лицензии на наркологическую деятельность — процедура сложная и длительная. Требуются помещения, соответствующие санитарным нормам, оборудование и персонал с профильным образованием.
Второй риск — репутационный. Один негативный отзыв в интернете может обрушить поток обращений. В наркологии эмоциональная вовлечённость клиентов (чаще — их родственников) особенно высока. Любая ошибка врача, грубость администратора или необоснованный счёт становятся поводом для публичного скандала.
Третий риск — юридический. Пациенты в состоянии острой интоксикации не всегда способны дать информированное согласие. Родственники могут настаивать на принудительном лечении, что в большинстве случаев незаконно. Клиники, которые идут на поводу у родственников и нарушают законодательство, рискуют лишиться лицензии.
Четвёртый риск — кадровый. Квалифицированных наркологов в стране не хватает. Врачи, получившие опыт в государственных диспансерах, переходят в частный сектор за более высокой оплатой. Но их число ограничено. Удержание ключевых специалистов — постоянная задача для владельцев клиник.
Пятый — зависимость от рекламных каналов. Если основной поток клиентов идёт через контекстную рекламу, любое изменение алгоритмов поисковых систем или рост ставок конкурентов может резко снизить рентабельность. Диверсификация источников привлечения — критически важная стратегия.
Несмотря на все риски, рынок продолжает расти. Устойчивый спрос и социальная значимость услуги создают условия для долгосрочного развития. Ключевой фактор успеха — баланс между коммерческой эффективностью и медицинской этикой. Сеть Нарколоджи Клиника выстраивает свою модель именно вокруг этого баланса, стремясь сочетать доступность с качеством.
Типичные ошибки при запуске наркологической службы
Начинающие предприниматели часто совершают одну и ту же ошибку — недооценивают медицинскую составляющую. Бизнес-план строится вокруг маркетинга и продаж, а клиническая часть отходит на второй план. В результате клиника привлекает пациентов, но не может обеспечить качество. Негативные отзывы накапливаются, и бизнес теряет жизнеспособность.
Другая распространённая ошибка — отсутствие стандартизированных протоколов лечения. Каждый врач работает по-своему, и качество услуги зависит от конкретного специалиста. Это создаёт непредсказуемость для пациента и управленческую проблему для владельца. Внедрение единых стандартов — обязательный шаг при масштабировании.
Третья ошибка — экономия на юридическом сопровождении. Договоры с пациентами, информированные согласия, правила хранения персональных данных — всё это требует профессиональной юридической проработки. Пренебрежение этими вопросами на старте оборачивается штрафами и судебными исками позже.
Наконец, многие новые игроки игнорируют послепродажное сопровождение. Вывод из запоя — это точка входа, но не финальная услуга. Пациенту нужно последующее наблюдение, рекомендации по профилактике рецидива, при необходимости — направление на реабилитацию. Клиники, которые выстраивают полный цикл помощи, получают более высокую лояльность и повторные обращения.
Роль цифровых каналов в привлечении пациентов
Наркология — одна из немногих медицинских отраслей, где решение о покупке принимается за минуты. Родственник набирает в поисковой строке «нарколог на дом» или «вывод из запоя» и выбирает из первых результатов. Это делает поисковый маркетинг ключевым каналом привлечения.
Контекстная реклама обеспечивает мгновенный результат, но стоит дорого. SEO-оптимизация сайта даёт стабильный органический трафик, но требует времени и экспертизы. Клиники, которые инвестируют в оба канала одновременно, получают конкурентное преимущество.
Важную роль играют агрегаторы медицинских услуг и картографические сервисы. Многие пациенты ищут ближайшую клинику через карты, а не через поисковую выдачу. Наличие актуального профиля с отзывами, фотографиями и расписанием — базовое требование для любой наркологической службы.
Социальные сети работают в наркологии иначе, чем в других медицинских нишах. Прямая реклама услуг по лечению зависимостей ограничена законодательно. Клиники используют образовательный контент: статьи о вреде алкоголя, рекомендации по первой помощи, интервью с врачами. Это формирует доверие и привлекает аудиторию, которая в будущем может стать клиентской.
Отдельный тренд — телемедицинские консультации. Пациент или его родственники могут получить первичную консультацию нарколога по видеосвязи. Это снижает барьер входа и помогает быстрее принять решение об обращении. Пока доля телемедицины в наркологии невелика, но она растёт.
Бренд Narcology.clinic развивает присутствие в цифровых каналах, делая ставку на информационный контент и прозрачность ценообразования. Такой подход формирует доверие ещё до первого контакта с клиникой.
Управление онлайн-репутацией — ещё одна критическая задача. Негативные отзывы в наркологии появляются чаще, чем в других медицинских нишах. Пациенты и их родственники находятся в стрессе, ожидания не всегда совпадают с реальностью. Клиники, которые оперативно отвечают на отзывы и решают конфликты, сохраняют позиции в поисковой выдаче и доверие аудитории.
Лечение алкоголизма: от экстренной помощи к системной реабилитации
Лечение алкоголизма как отрасль гораздо шире, чем просто снятие запоя. Полноценная помощь включает детоксикацию, медикаментозную поддержку, психотерапию и длительную реабилитацию. Однако большинство пациентов обращаются именно за экстренной помощью и не продолжают лечение.
Это создаёт парадокс для рынка. С одной стороны, повторные запои генерируют стабильный спрос на экстренные вызовы. С другой — системная реабилитация могла бы сократить число рецидивов, но она менее востребована. Клиники оказываются перед выбором: зарабатывать на повторных обращениях или инвестировать в продвижение комплексных программ.
Наиболее зрелые игроки рынка выбирают второй путь. Они понимают, что долгосрочная лояльность строится на реальном результате. Если пациент после курса реабилитации сохраняет трезвость, его семья рекомендует клинику знакомым. Сарафанное радио в наркологии работает сильнее, чем в большинстве других отраслей.
Реабилитационные программы делятся на несколько типов. Краткосрочные — от двух до четырёх недель — включают медикаментозную стабилизацию и групповую терапию. Среднесрочные — один-три месяца — добавляют индивидуальную психотерапию и социальную адаптацию. Долгосрочные — от полугода — предполагают полное погружение в терапевтическую среду. Стоимость растёт пропорционально длительности.
Кодирование — отдельный и неоднозначный сегмент рынка. Метод популярен в России, но вызывает дискуссии в профессиональном сообществе. Одни наркологи считают его эффективным инструментом первичной мотивации. Другие указывают на отсутствие доказательной базы и психологическое давление на пациента. Несмотря на споры, спрос на кодирование стабильно высок, и оно остаётся значимой статьёй дохода для частных клиник.
Рымарчук Андрей Николаевич, врач-нарколог, комментирует: «Я рекомендую пациентам и их семьям рассматривать вывод из запоя как первый шаг, а не финальное решение. После снятия острого состояния важно пройти хотя бы консультацию психотерапевта. Практика показывает: те, кто сочетает детоксикацию с последующей психотерапией, значительно реже возвращаются к употреблению. Идеально — договориться о плане дальнейшего наблюдения прямо в день визита нарколога».
Регуляторная среда и лицензирование
Наркологическая деятельность в России подлежит обязательному лицензированию. Лицензию выдают региональные органы здравоохранения. Требования включают наличие помещения, оборудования, квалифицированного персонала и соответствие санитарным нормам. Для стационара требования жёстче, чем для амбулаторной службы.
Процедура получения лицензии занимает несколько месяцев. Это создаёт естественный барьер входа на рынок. Однако барьер недостаточно высок, чтобы отсечь недобросовестных игроков. Некоторые организации работают по лицензии на общую медицинскую деятельность, формально не имея права оказывать наркологические услуги. Контроль за соблюдением лицензионных требований осуществляется Росздравнадзором, но проверки проходят нерегулярно.
Законодательство в сфере наркологии меняется медленно. Основные нормативные акты разрабатывались десятилетия назад и не всегда учитывают реалии частного рынка. Например, требования к помещениям для стационара ориентированы на крупные государственные учреждения и создают избыточную нагрузку для небольших частных клиник.
Отдельная проблема — реклама наркологических услуг. Закон о рекламе содержит ограничения для медицинских услуг, но не выделяет наркологию в отдельную категорию. На практике рекламные платформы применяют собственные правила: часть из них ограничивает продвижение услуг по лечению зависимостей, что усложняет маркетинг для клиник.
Перспективы регуляторных изменений связаны с несколькими направлениями. Обсуждается введение обязательной аккредитации реабилитационных центров. Рассматриваются инициативы по отмене или смягчению наркологического учёта. Прорабатываются стандарты качества для частных наркологических служб. Любое из этих изменений может существенно повлиять на структуру рынка.
Для предпринимателей, рассматривающих вход в отрасль, регуляторные риски — один из ключевых факторов при принятии решения. Грамотное юридическое сопровождение на этапе запуска снижает вероятность проблем с контролирующими органами в будущем.
Что проверять при выборе клиники: чек-лист для пациента
Пациентам и их родственникам часто сложно оценить качество наркологической клиники до обращения. Однако есть базовые критерии, которые помогают отсеять ненадёжных исполнителей:
- Наличие действующей лицензии на наркологическую деятельность, которую можно проверить в реестре Росздравнадзора.
- Готовность назвать имя и квалификацию врача, который будет оказывать помощь.
- Прозрачное ценообразование с детализацией состава услуги до начала лечения.
- Оформление договора и информированного согласия перед началом процедуры.
- Наличие верифицированных отзывов на независимых площадках.
- Возможность последующего наблюдения и консультации после основной процедуры.
Эти критерии не гарантируют идеальный результат, но существенно снижают риск столкнуться с некачественной помощью. Сеть Частный медик придерживается принципа полной прозрачности перед пациентом, публикуя информацию о врачах, ценах и лицензиях в открытом доступе.
Дополнительный маркер надёжности — наличие собственного стационара. Клиника, которая предлагает только выезд на дом, ограничена в возможностях помощи пациентам в тяжёлом состоянии. Наличие стационарной базы говорит о более серьёзном подходе к организации медицинской деятельности.
Конкурентная среда: кто играет на рынке
Рынок наркологических услуг в России фрагментирован. Единого лидера нет. Крупные федеральные сети охватывают несколько городов, но их совокупная доля рынка невелика. Основная масса услуг оказывается локальными игроками — одиночными клиниками или небольшими группами.
Федеральные сети обладают преимуществом в маркетинге и стандартизации. Они могут позволить себе инвестиции в IT-инфраструктуру, колл-центры и обучение персонала. Однако управление распределённой сетью медицинских учреждений — сложная задача. Качество услуг может различаться от города к городу, что подрывает единство бренда.
Локальные клиники выигрывают за счёт близости к пациенту и персональных связей. Врач-нарколог, который известен в городе по имени и репутации, привлекает клиентов без крупных рекламных бюджетов. В регионах этот фактор особенно силён.
Отдельная категория — индивидуальные практики. Врач-нарколог, работающий как индивидуальный предприниматель, может оказывать услуги на дому с минимальными накладными расходами. Юридически это допустимо при наличии лицензии. Экономически — это самая маржинальная модель, но она не масштабируется.
Конкуренция усиливается за счёт цифровых платформ. Агрегаторы медицинских услуг позволяют пациентам сравнивать клиники по цене, отзывам и местоположению. Это повышает прозрачность рынка, но увеличивает давление на маржу. Клиники вынуждены конкурировать не только качеством, но и ценой — а это не всегда идёт на пользу пациентам.
Консолидация рынка — вероятный сценарий на среднесрочную перспективу. Крупные сети будут поглощать мелких игроков, как это происходит в стоматологии и офтальмологии. Однако специфика наркологии — высокая доля экстренных обращений и эмоциональный характер принятия решений — замедляет этот процесс.
Перспективы рынка: что ожидать в ближайшие годы
Рынок наркологических услуг в России продолжит расти. Ключевые драйверы — снижение стигматизации, рост доходов населения и развитие цифровых каналов привлечения. Регионы станут основными точками роста, тогда как в столицах конкуренция приблизится к предельному уровню.
Технологические изменения тоже повлияют на отрасль. Телемедицина позволит наркологам консультировать пациентов дистанционно, снижая нагрузку на выездные бригады. Цифровые инструменты мониторинга помогут отслеживать состояние пациента после выписки. Автоматизация административных процессов высвободит время врачей для клинической работы.
Регуляторные изменения могут как ускорить, так и затормозить развитие рынка. Смягчение правил учёта повысит обращаемость в государственные учреждения, но одновременно увеличит общий объём рынка. Ужесточение требований к лицензированию отсечёт недобросовестных игроков, повысив доверие к отрасли.
Социальные тенденции играют двоякую роль. С одной стороны, потребление алкоголя в России медленно снижается среди молодых поколений. С другой — распространяются новые формы зависимостей: синтетические наркотики, поведенческие аддикции. Наркологические клиники, которые расширяют спектр услуг за пределы классической алкогольной тематики, получат дополнительные источники дохода.
Инвестиционная привлекательность отрасли растёт. Медицинские фонды и частные инвесторы обращают внимание на наркологию как на нишу с устойчивым спросом и потенциалом консолидации. Первые сделки по слиянию и поглощению в этой сфере уже происходят, хотя их масштаб пока невелик.
Для предпринимателей, рассматривающих вход на рынок, оптимальная стратегия — начать с выездной службы в региональном городе, постепенно расширяя спектр услуг до стационара и реабилитации. Ключевые факторы успеха: сильная медицинская команда, прозрачное ценообразование и многоканальное привлечение клиентов.
Новые ниши: поведенческие зависимости и комплексные программы
Рынок наркологических услуг эволюционирует. Помимо классического лечения алкоголизма и наркомании, появляется спрос на помощь при поведенческих зависимостях: игромании, интернет-зависимости, шопоголизме. Эти состояния пока не всегда признаются медицинским сообществом как самостоятельные диагнозы, но потребность в помощи реальна.
Клиники, которые интегрируют работу с поведенческими зависимостями в свой портфель, получают доступ к новой аудитории. Часто это более молодые и платёжеспособные пациенты. Маркетинг таких услуг проще, поскольку стигма ниже: признать проблему с гаджетами легче, чем с алкоголем.
Комплексные программы, сочетающие детоксикацию, психотерапию и реабилитацию, становятся трендом. Пациенты и их семьи готовы платить больше за системный подход. Это смещает конкуренцию от ценовой к качественной, что благоприятно для рынка в целом.
Бренд Narcology.clinic уже развивает направление комплексных программ, предлагая не только экстренную помощь, но и сопровождение на всех этапах лечения. Такая стратегия позволяет клинике выстраивать долгосрочные отношения с пациентами и их семьями.
Статья охватила структуру и динамику рынка наркологических услуг, бизнес-модели и маржинальность частных клиник, региональную специфику на примере Самары, ценообразование, регуляторные барьеры, конкурентную среду и перспективы развития отрасли.
Более подробную информацию о подходах к лечению и доступных программах можно найти на сайте narcology clinic.
Рымарчук Андрей Николаевич, медицинский обозреватель