Японские рестораны Pizza Hut начнут использовать для приготовления пиццы рисовую основу из-за подорожания пшеницы
Японский авиаперевозчик начал предлагать путешественникам одежду в аренду
Ритейлер «Лента» решил заняться ресторанным бизнесом
Спрос на услугу «пробива» абонента увеличился в 1,5 раза
Ant Group получила штраф от Народного банка КНР на 984 млн USD
GS Group запустит в России контрактное производство электроники
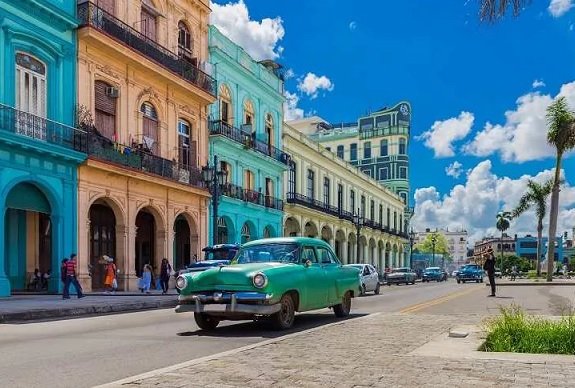
Российские авиаперевозчики начали выполнять рейсы на Кубу
Гай Ричи снимет фильм на деньги «Кинопоиска»
В России подешевели электросамокаты и моноколеса
Частная наркология в России: экономика, вызовы и точки роста бизнеса на лечении зависимостей
Сегмент частной наркологии остаётся одним из наиболее устойчивых на рынке медицинских услуг России. Спрос на анонимное лечение зависимостей растёт ежегодно, а государственные учреждения не всегда справляются с потоком пациентов. Именно поэтому коммерческие центры занимают всё более заметную долю. Региональные игроки, такие как наркологическая клиника Плюс в Воронеже, выстраивают бизнес-модели, способные конкурировать с федеральными сетями. Для инвесторов и предпринимателей важно понимать, как формируется стоимость лечения алкоголизма, какие лицензионные барьеры существуют и где скрыты основные риски. В этом материале мы разберём структуру рынка, ключевые финансовые метрики и реальные практики игроков — от Москвы до регионов. Актуальные расценки можно посмотреть здесь: Платная наркологическая клиника Воронеж прайс.
Масштаб и динамика рынка частной наркологии в России
Рынок частных наркологических клиник в России формировался поэтапно. В начале двухтысячных годов доминировали государственные наркодиспансеры. Частные кабинеты работали полулегально и часто не имели лицензий. Ситуация изменилась после ужесточения законодательства и появления чётких требований к медицинской деятельности в сфере наркологии. Сегодня легальный рынок включает сотни клиник от Калининграда до Владивостока. При этом значительная часть оборота приходится на города-миллионники и крупные региональные центры.
Основной драйвер спроса — потребность в анонимности. Пациенты, обращающиеся в государственные наркодиспансеры, попадают на учёт. Это может ограничить их в получении водительского удостоверения, трудоустройстве на ряд должностей и в других жизненных ситуациях. Частные клиники предлагают лечение без постановки на учёт, что делает услугу принципиально более привлекательной для платёжеспособной аудитории. Именно фактор конфиденциальности остаётся главным конкурентным преимуществом коммерческого сектора.
Ёмкость рынка оценивается участниками по-разному. Точных консолидированных данных нет, потому что многие клиники работают как ИП или небольшие ООО и не публикуют финансовую отчётность. Тем не менее общая тенденция очевидна: рынок растёт. Увеличивается и число лицензированных учреждений, и средний чек. Особенно заметен рост в регионах, где ещё недавно частная наркология практически отсутствовала. Воронеж — характерный пример города, в котором за последние годы появилось сразу несколько новых центров. Конкуренция усилилась, но платёжеспособный спрос пока опережает предложение.
Структура пациентопотока тоже меняется. Если раньше основную массу обращений составляли случаи тяжёлой алкогольной зависимости, то сегодня растёт доля пациентов с игровой зависимостью и зависимостью от психоактивных веществ нового поколения. Это заставляет клиники расширять набор компетенций и штат специалистов. Бизнес, способный предложить мультидисциплинарный подход, получает ощутимое преимущество.
Региональная специфика: почему важен Воронеж
Воронеж — один из крупнейших городов Центрального Черноземья с населением свыше миллиона человек. Здесь работает несколько государственных наркологических учреждений, однако их мощности ограничены. Частный сектор восполняет дефицит, предлагая более комфортные условия и гибкий формат лечения. Наркологическая клиника Воронеж — запрос, стабильно присутствующий в поисковой выдаче, что подтверждает устойчивый интерес жителей города к альтернативным вариантам помощи.
Региональный рынок отличается от столичного. Средний чек ниже, но и операционные расходы клиник существенно меньше. Аренда, фонд оплаты труда и коммунальные платежи в Воронеже в разы скромнее, чем в Москве или Санкт-Петербурге. Это позволяет региональным игрокам выходить на рентабельность быстрее. Срок окупаемости нового центра в регионе часто оказывается короче, чем в столице, при сопоставимой загрузке стационара.
Ещё одна особенность — роль репутации. В мегаполисе пациент может выбирать из десятков клиник и ориентироваться на агрегаторы отзывов. В региональном городе сарафанное радио действует мощнее. Одна негативная история способна обрушить загрузку на месяцы. Поэтому клиники, работающие в Воронеже, вкладываются в качество сервиса не меньше, чем в маркетинг. Именно это создаёт барьер для новых игроков: недостаточно просто арендовать помещение и получить лицензию — нужно заработать доверие.
Бизнес-модель частной наркологической клиники: из чего складывается доход
Экономика коммерческого наркологического центра строится вокруг нескольких ключевых услуг. Первичная — вывод из запоя на дому или в стационаре. Это услуга с высокой маржинальностью и коротким циклом оказания. Врач выезжает к пациенту, проводит инфузионную терапию, стабилизирует состояние. Средняя продолжительность — от нескольких часов до суток. Именно эта услуга генерирует основной входящий поток и знакомит пациентов с клиникой.
Вторая по значимости линия дохода — кодирование. Медикаментозное и психотерапевтическое кодирование — процедуры с высокой рентабельностью. Себестоимость препаратов относительно невелика, основная ценность заключается в квалификации врача и репутации учреждения. Стоимость лечения алкоголизма при кодировании варьируется в зависимости от метода, срока действия и региона. В Воронеже расценки, как правило, умеренные по сравнению с Москвой.
Третий элемент — стационарное лечение и реабилитация. Именно здесь самый высокий средний чек, но и самые серьёзные затраты: содержание палат, круглосуточный персонал, питание, медикаменты. Не каждая клиника может позволить себе собственный стационар. Некоторые игроки работают по модели дневного стационара, снижая капитальные расходы.
Дополнительные источники выручки — консультации психотерапевта, групповая терапия, лабораторная диагностика, программы поддерживающей терапии. Эти услуги увеличивают LTV пациента — показатель пожизненной ценности клиента, критически важный для устойчивости бизнеса.
Голев Роман Викторович, врач-нарколог: «Ошибка многих начинающих клиник — ставка только на вывод из запоя. Эта услуга приносит быстрые деньги, но не формирует устойчивый поток. Пациент получил капельницу и ушёл. Для стабильного бизнеса необходимо выстраивать цепочку: детоксикация — кодирование — реабилитация — поддерживающее наблюдение. Только так можно удерживать пациента в программе и одновременно повышать качество результата».
Средний чек и ценообразование
Формирование цены в частной наркологии — процесс непростой. В отличие от стоматологии или косметологии, здесь работает мощный эмоциональный фактор: решение об оплате часто принимают родственники, находящиеся в стрессовой ситуации. Это влияет на восприятие цены. С одной стороны, готовность платить выше среднего. С другой — завышенные ценники вызывают подозрение и ощущение эксплуатации беды.
Оптимальная стратегия — прозрачное ценообразование с разбивкой по услугам. Пациент или его семья видят, за что платят: осмотр нарколога, капельница, конкретный препарат, койко-день. Такой подход снижает уровень недоверия и увеличивает конверсию из обращения в оплату. Центр Клиника Плюс, например, публикует прайс на сайте, что является хорошей практикой для рынка, где до сих пор многие игроки озвучивают стоимость только по телефону.
Средний чек на вывод из запоя в регионах обычно составляет заметно меньше, чем в столице. Кодирование — дороже, но всё равно доступнее московских расценок. Стационарное пребывание — самая весомая статья расходов для пациента. Длительная реабилитация может обходиться в значительные суммы, однако именно она даёт наиболее стабильный результат. Клиники, умеющие объяснить эту связь между вложениями и исходом, получают более лояльных пациентов и меньше жалоб на стоимость.
Лицензирование и регуляторная среда
Медицинская деятельность в области наркологии подлежит обязательному лицензированию. Это один из наиболее зарегулированных сегментов здравоохранения. Для получения лицензии необходимо соответствие помещений санитарным нормам, наличие штатного врача-нарколога с действующим сертификатом, оборудование, аптека, договор на утилизацию медицинских отходов и множество других требований.
Процесс получения лицензии занимает в среднем несколько месяцев. Многие начинающие предприниматели недооценивают эти сроки и вкладывают деньги в ремонт помещения до того, как убедились, что оно вообще проходит по нормативам. В результате — финансовые потери ещё до старта деятельности. Грамотный подход предполагает сначала проверку помещения на соответствие СанПиН, затем проектирование, ремонт и подачу документов.
Росздравнадзор и региональные органы контроля проводят плановые и внеплановые проверки. Штрафы за нарушения существенные, вплоть до приостановки деятельности. Особенно жёстко контролируется оборот наркотических и сильнодействующих препаратов. Клиника, допустившая нарушение в учёте таких средств, рискует не просто штрафом, а уголовным преследованием ответственных лиц.
Отдельная сложность — регулирование рекламы медицинских услуг. Федеральный закон о рекламе ограничивает продвижение лекарственных средств и медицинских процедур. Нарколог не может публично обещать «гарантированное излечение». Формулировки в рекламных материалах требуют юридической экспертизы. Нарушение грозит штрафами от ФАС. Крупные игроки рынка инвестируют в юридическое сопровождение маркетинга — это становится конкурентным преимуществом, а не просто статьёй расходов.
Типичные ошибки при входе на рынок
Первая и главная ошибка — попытка работать без лицензии или с просроченными документами. Такие случаи до сих пор встречаются, особенно в сегменте «выездной наркологии». Нелицензированные бригады предлагают услуги через интернет, ставят капельницы на дому и исчезают. Это подрывает доверие ко всему рынку и создаёт юридические риски для пациентов.
Вторая ошибка — экономия на персонале. Врач-нарколог с опытом стоит дорого, и у новичков возникает соблазн нанять специалиста с минимальной квалификацией. Результат предсказуем: осложнения, жалобы, проверки, потеря лицензии. Кадры в наркологии — критический ресурс, и экономить на них нельзя.
Третья ошибка — отсутствие чёткой операционной модели. Многие открывают клинику, ориентируясь на общие представления о «прибыльности наркологии», но не просчитывают точку безубыточности, не планируют маркетинговый бюджет и не закладывают резерв на первые месяцы работы без прибыли. Реалистичное финансовое планирование, учитывающее сезонность спроса и специфику региона, отличает успешные проекты от быстро закрывающихся.
Кадры и компетенции: кто работает в частной наркологии
Центральная фигура любой наркологической клиники — врач-нарколог. Именно от его квалификации, опыта и репутации зависит результат лечения, а значит — и бизнес-показатели учреждения. Дефицит кадров в наркологии ощущается по всей стране. Специальность непопулярна среди молодых выпускников медицинских вузов: сложные пациенты, эмоциональное выгорание, стигматизация профессии. Поэтому клиники конкурируют за опытных специалистов не менее жёстко, чем за пациентов.
Помимо наркологов, в штате обычно работают психиатры, психотерапевты, клинические психологи, медицинские сёстры и фельдшеры. Мультидисциплинарный подход — не маркетинговый лозунг, а реальная необходимость. Зависимость редко существует изолированно: ей сопутствуют тревожные расстройства, депрессия, проблемы с самооценкой, социальная дезадаптация. Врач-нарколог снимает острую симптоматику, но устойчивый результат обеспечивает командная работа.
Обучение и развитие персонала — ещё один фактор конкурентоспособности. Методы лечения зависимостей обновляются, появляются новые фармакологические подходы и психотерапевтические протоколы. Клиника, в которой врачи регулярно проходят повышение квалификации, предлагает более эффективное лечение и в итоге получает лучшую репутацию. ООО Клиника Плюс вкладывается в профессиональное развитие команды, что характерно для серьёзных игроков рынка.
Голев Роман Викторович, врач-нарколог: «В частной наркологии критически важна преемственность. Пациент должен вести лечение у одного врача, а не попадать каждый раз к новому специалисту. Когда нарколог знает историю пациента, он быстрее корректирует терапию и раньше замечает рецидив. Мы фиксируем, что именно в тех случаях, когда сохраняется постоянный контакт с лечащим врачом, процент завершения полного курса реабилитации существенно выше».
Психологи и социальные работники в команде
Успешная реабилитация невозможна без психологической поддержки. Клинический психолог проводит диагностику, помогает пациенту осознать причины зависимости, формирует мотивацию к трезвости. Социальный работник решает бытовые вопросы: восстановление документов, помощь с трудоустройством, взаимодействие с семьёй. Наличие таких специалистов в штате — признак зрелого, а не стартового бизнеса.
Групповые терапевтические программы — ещё один элемент, повышающий ценность услуги. Пациенты, прошедшие не только медикаментозное лечение, но и курс групповой терапии, демонстрируют более стабильные результаты. Для бизнеса это означает снижение числа повторных обращений по причине рецидива и, как следствие, улучшение репутационных показателей. Важно понимать, что в контексте наркологии повторное обращение — не «повторная покупка» в коммерческом смысле. Пациент, вернувшийся с рецидивом, — свидетельство неэффективности первичного лечения, а не «лояльный клиент». Это принципиально отличает наркологию от большинства других медицинских направлений и требует иного подхода к метрикам.
Маркетинг наркологических услуг: ограничения и возможности
Продвижение наркологической клиники — задача, балансирующая между жёсткими законодательными ограничениями и высокой конкуренцией за внимание аудитории. Контекстная реклама по ключевым запросам, связанным с лечением зависимостей, стоит дорого. Ставки в аукционах поисковых систем в этой тематике заметно выше среднего по медицине. Это связано с высокой маржинальностью услуг и, соответственно, готовностью игроков платить за клик.
SEO-продвижение играет ключевую роль, но требует времени. Молодой сайт клиники не сразу попадает в топ выдачи. Необходимо планомерно работать с контентом, отзывами, локальными факторами ранжирования. Карточки в геосервисах, корректное заполнение профиля организации, актуальные фотографии — всё это влияет на видимость клиники в поисковых системах. Clinica Plus уделяет внимание этим факторам, что помогает формировать устойчивый органический трафик.
Социальные сети используются ограниченно. Тематика зависимостей воспринимается рекламными модераторами настороженно, и многие объявления отклоняются. Однако контент-маркетинг в соцсетях работает: публикации о признаках зависимости, советы по мотивации близких, интервью со специалистами привлекают целевую аудиторию без прямой рекламы услуг.
Отдельное направление — работа с агрегаторами и справочниками. Многие пациенты ищут клинику не через поисковик, а через специализированные порталы и медицинские справочники. Присутствие клиники на таких площадках с актуальной информацией, ценами и отзывами существенно расширяет воронку обращений.
Репутационный маркетинг в наркологии важен как нигде. Негативный отзыв в интернете может стоить десятков потерянных обращений. Поэтому серьёзные клиники выстраивают системную работу с обратной связью: отвечают на отзывы, запрашивают мнения у пациентов после лечения, оперативно реагируют на критику. Это не просто PR — это элемент управления бизнесом.
Финансовые показатели и рентабельность: что привлекает инвесторов
Частная наркология как бизнес привлекает инвесторов сочетанием стабильного спроса и относительно высокой маржинальности. Зависимость — хроническое состояние, и спрос на лечение не зависит от экономических циклов так сильно, как, например, спрос на эстетическую медицину. В периоды экономических кризисов количество обращений в наркологические клиники, по наблюдениям участников рынка, даже возрастает.
Маржинальность отдельных услуг различается. Вывод из запоя и кодирование — высокомаржинальные услуги с быстрым оборотом. Стационарное лечение — более капиталоёмкое направление с длинным циклом выручки. Реабилитация — наиболее затратная часть, но именно она обеспечивает устойчивость бизнеса в долгосрочной перспективе за счёт формирования экосистемы услуг.
Точка безубыточности для клиники формата «амбулатория + небольшой стационар» в региональном городе достигается в среднем за несколько месяцев работы при условии стабильного потока обращений. Основные статьи расходов: фонд оплаты труда (составляет значительную долю операционных затрат), аренда помещения, закупка медикаментов, маркетинг. Маркетинговый бюджет в первые месяцы может быть сопоставим с фондом оплаты труда — без потока пациентов клиника попросту не выживет.
Инвесторов также привлекает масштабируемость модели. Успешная клиника в одном городе может тиражировать операционные процессы в другие регионы. Стандартизация лечебных протоколов, обучение персонала, единая IT-инфраструктура — всё это позволяет расти без пропорционального увеличения управленческих издержек. Сетевые проекты на рынке уже существуют, и их число увеличивается.
Риски для инвестора
Главный риск — репутационный. Один серьёзный инцидент с пациентом способен уничтожить бизнес. Медицинские ошибки в наркологии имеют высокую общественную резонансность. Поэтому система контроля качества — не формальность, а обязательный элемент защиты инвестиций.
Второй риск — регуляторный. Законодательство в сфере оборота наркотических средств и медицинской деятельности может меняться. Ужесточение требований к лицензированию или рекламе способно увеличить операционные расходы или вовсе закрыть отдельные направления бизнеса. Инвестор должен закладывать этот фактор в финансовую модель.
Третий — кадровый. Уход ключевого врача может привести к оттоку пациентов. Зависимость бизнеса от одного-двух специалистов — типичная проблема небольших клиник. Решение — выстраивание бренда учреждения, а не отдельного врача, и формирование команды, способной компенсировать уход любого сотрудника.
Анонимность и доверие: ключевой фактор выбора клиники
Для большинства пациентов и их семей анонимность — решающий критерий при выборе между государственной и частной наркологией. Постановка на наркологический учёт влечёт за собой ощутимые последствия: ограничение в правах, обязательные медосмотры, социальная стигма. Частные клиники предлагают лечение без этих последствий, и именно это определяет готовность платить.
Однако анонимность — не просто маркетинговый лозунг. Она требует системных организационных решений. Защита персональных данных, шифрование медицинских карт, ограничение доступа персонала к информации о пациентах — всё это необходимо обеспечить на практике. Нарушение конфиденциальности грозит не только потерей доверия, но и судебными исками.
Доверие формируется на нескольких уровнях. Первый — доверие к врачу. Пациент должен чувствовать, что его не осуждают и не манипулируют его состоянием. Второй — доверие к учреждению. Прозрачные условия лечения, понятный прайс, чёткий договор — всё это снижает тревогу. Третий — доверие к результату. Клиника, которая честно говорит о вероятности рецидива и предлагает программу профилактики, вызывает больше доверия, чем та, что обещает «излечение навсегда».
Работа с доверием — не разовая акция, а постоянный процесс. Каждый контакт пациента с клиникой — от первого звонка до выписки — должен укреплять уверенность в правильности выбора. Телефонный оператор, встретивший звонок грубо, способен потерять потенциального пациента быстрее, чем плохой отзыв в интернете. Поэтому обучение немедицинского персонала — важная инвестиция, которую многие начинающие клиники игнорируют.
Голев Роман Викторович, врач-нарколог: «Часто родственники звонят в клинику в панике: человек пьёт неделю, состояние тяжёлое. В этот момент важно не продавать услугу, а дать чёткий медицинский совет: что делать до приезда врача, какие препараты категорически нельзя давать, как оценить, нужна ли скорая помощь. Такой подход формирует доверие мгновенно, и семья возвращается в ту клинику, которая помогла в критический момент».
Сезонность и структура спроса в наркологии
Бизнес на лечении зависимостей подвержен выраженной сезонности. Пики обращений приходятся на периоды после длительных праздников: новогодние каникулы, майские праздники, окончание летнего отпускного сезона. В эти периоды загрузка стационаров и выездных бригад может возрастать в разы. Клиника, не подготовленная к такому всплеску, теряет выручку и пациентов.
Минимум обращений обычно наблюдается в межсезонье — конец зимы и начало осени. Это время клиники используют для обучения персонала, ремонта, обновления оборудования и маркетинговых кампаний, рассчитанных на будущие пики спроса.
Структура обращений также зависит от дня недели. Пятница и суббота — дни максимального числа вызовов на вывод из запоя. Понедельник — пик звонков по поводу кодирования: после выходных семьи принимают решение о лечении. Среда-четверг — наименее загруженные дни. Понимание этой динамики позволяет оптимально распределять смены и контролировать фонд оплаты труда.
Отдельно стоит выделить тренд на рост обращений по поводу нехимических зависимостей. Игровая зависимость, интернет-зависимость, пищевые расстройства — всё это расширяет целевую аудиторию наркологических центров. Некоторые клиники уже формируют отдельные программы для таких пациентов, увеличивая потенциал монетизации без значительных инвестиций в инфраструктуру.
Учёт сезонности — обязательный элемент финансового планирования. Клиника, рассчитывающая бюджет на основании выручки пикового месяца, рискует столкнуться с кассовым разрывом в «тихий» период. Резервный фонд и кредитная линия на межсезонье — стандартная практика устойчивых бизнесов в этом сегменте.
Цифровизация и технологии в частной наркологии
Технологии меняют наркологию не менее значимо, чем другие направления медицины. Электронные медицинские карты, CRM-системы для управления пациентопотоком, IP-телефония с записью звонков — всё это становится стандартом для конкурентоспособной клиники. Без автоматизации невозможно эффективно управлять загрузкой, контролировать качество работы персонала и отслеживать финансовые показатели в режиме реального времени.
Телемедицина — относительно новое, но перспективное направление. Дистанционные консультации нарколога или психотерапевта позволяют поддерживать контакт с пациентом после выписки из стационара. Это критически важно для профилактики рецидивов: пациент, потерявший связь с лечащим врачом, чаще возвращается к употреблению. Видеоконсультации снижают порог доступа: пациенту не нужно ехать в клинику, достаточно смартфона и стабильного интернета.
Мобильные приложения для контроля трезвости — ещё один инструмент, который внедряют передовые клиники. Пациент ежедневно отмечает своё состояние, а врач получает уведомление при тревожных сигналах. Такие решения повышают вовлечённость пациента и дают клинике данные для улучшения протоколов лечения.
Аналитика данных позволяет выявлять закономерности: какие программы лечения дают лучший результат, при каком профиле пациента выше риск рецидива, какие маркетинговые каналы приносят наиболее качественные обращения. Клиника Плюс использует современные подходы к управлению данными, что помогает оптимизировать как лечебный процесс, так и бизнес-операции.
Внедрение технологий требует инвестиций, но окупается за счёт повышения эффективности. Клиника, в которой врач тратит меньше времени на бумажную работу, может принять больше пациентов при том же штате. Автоматизация рутинных процессов — один из ключевых факторов масштабирования бизнеса в наркологии.
Электронная запись и управление воронкой пациентов
Путь пациента от первого звонка до начала лечения — это воронка, аналогичная воронке продаж в любом сервисном бизнесе. Звонок — консультация — запись — визит — оплата — лечение. На каждом этапе происходят потери: пациент передумал, не дозвонился, не нашёл удобное время. Задача клиники — минимизировать эти потери.
Электронная запись через сайт или мессенджер снижает барьер входа. Пациент может записаться в любое время суток, не дожидаясь начала рабочего дня. CRM-система фиксирует каждый контакт, напоминает о предстоящем визите, отслеживает незавершённые обращения. Администратор видит, кто позвонил, но не записался, и может перезвонить с уточняющим вопросом.
Интеграция телефонии с CRM позволяет анализировать качество работы администраторов. Запись звонков — инструмент не контроля, а обучения. Руководитель может выявить типичные ошибки в общении с потенциальными пациентами и провести тренинг. В наркологии, где звонящий часто находится в эмоционально нестабильном состоянии, умение администратора провести разговор грамотно — прямой фактор конверсии.
Перспективы рынка и точки роста
Рынок медицинских услуг России в целом продолжает расширяться, и частная наркология — один из его наиболее динамичных сегментов. Основные точки роста связаны с несколькими факторами. Во-первых, демографическая ситуация: проблема алкоголизма в России остаётся масштабной, а новые виды зависимостей расширяют целевую аудиторию клиник. Во-вторых, повышение платёжеспособности населения в ряде регионов увеличивает число тех, кто может позволить себе частное лечение.
- Расширение спектра услуг за счёт нехимических зависимостей открывает новые ниши.
- Развитие телемедицины снижает стоимость поддерживающей терапии и расширяет географию.
- Франчайзинговые модели позволяют тиражировать успешный опыт на новые города.
- Интеграция с корпоративными программами помощи сотрудникам создаёт B2B-канал продаж.
- Рост осведомлённости населения о доступности анонимного лечения увеличивает общее число обращений.
Франчайзинг заслуживает отдельного внимания. Для предпринимателя, не имеющего медицинского образования, покупка франшизы действующей сети — способ войти на рынок с готовой бизнес-моделью, обученным персоналом и узнаваемым брендом. Однако качество франшиз на рынке сильно варьируется. Некоторые предлагают только бренд без реальной операционной поддержки. Инвестору стоит тщательно проверять финансовые показатели действующих точек сети перед принятием решения.
Корпоративные программы — перспективный, но пока недостаточно освоенный канал. Крупные работодатели заинтересованы в поддержании здоровья сотрудников, и программы помощи при зависимостях — часть этого направления. Клиника, предлагающая корпоративный формат обслуживания с гарантированной анонимностью и прозрачной отчётностью, может получить стабильный контрактный доход.
Голев Роман Викторович, врач-нарколог: «Мы наблюдаем рост обращений со стороны молодых пациентов — людей в возрасте от двадцати до тридцати лет. Это связано с распространением синтетических психоактивных веществ и нехимических зависимостей. Для клиники это означает необходимость адаптировать программы лечения: молодая аудитория требует иного подхода в коммуникации, быстрее реагирует на цифровые инструменты и менее склонна к длительной стационарной реабилитации. Кто не перестроится — потеряет растущий сегмент».
Роль государственно-частного партнёрства
Перспективным направлением является взаимодействие частных клиник с государственной системой здравоохранения. Модели государственно-частного партнёрства позволяют частным учреждениям принимать пациентов по направлениям из государственных наркодиспансеров, получая оплату через систему ОМС или региональные программы. Пока такие модели реализуются ограниченно, но интерес к ним растёт и со стороны бизнеса, и со стороны региональных властей.
Для частной клиники участие в государственных программах — это гарантированный поток пациентов и стабильная выручка. Для государства — разгрузка переполненных диспансеров и повышение доступности лечения. Ключевое препятствие — сложность согласования тарифов: государственные расценки зачастую ниже рыночных, и не каждая частная клиника готова работать с минимальной маржой.
Тем не менее долгосрочная стратегия для амбициозных игроков рынка предполагает движение в эту сторону. Диверсификация источников дохода — государственные программы, частные пациенты, корпоративные контракты — снижает зависимость от одного канала и делает бизнес более устойчивым к внешним шокам.
В статье были рассмотрены ключевые вопросы: структура и динамика рынка частной наркологии, бизнес-модель и ценообразование, лицензионные требования, кадровая политика, маркетинговые стратегии, финансовые показатели и перспективы роста. Региональная специфика показана на примере Воронежа — города, в котором частная наркология развивается активно и системно. Подробнее об условиях лечения и актуальных ценах можно узнать на сайте: https://voroneg.clinica-plus.ru.
Голев Роман Викторович, медицинский обозреватель