Японские рестораны Pizza Hut начнут использовать для приготовления пиццы рисовую основу из-за подорожания пшеницы
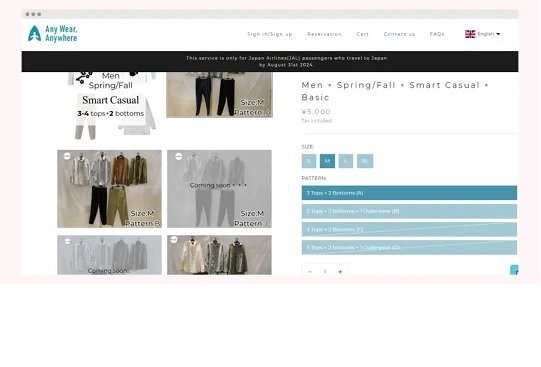
Японский авиаперевозчик начал предлагать путешественникам одежду в аренду
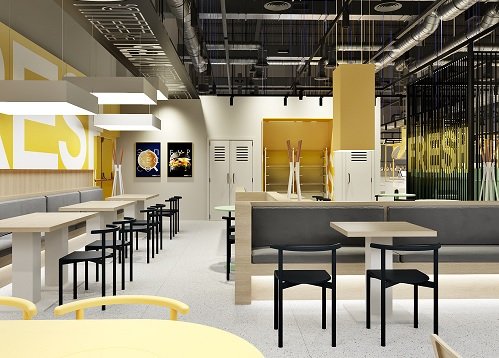
Ритейлер «Лента» решил заняться ресторанным бизнесом
Спрос на услугу «пробива» абонента увеличился в 1,5 раза
Ant Group получила штраф от Народного банка КНР на 984 млн USD
GS Group запустит в России контрактное производство электроники
Российские авиаперевозчики начали выполнять рейсы на Кубу
Гай Ричи снимет фильм на деньги «Кинопоиска»
В России подешевели электросамокаты и моноколеса
Бизнес на лечении зависимостей: что стоит за ростом частной наркологии в России
Частная наркология в России давно перестала быть теневым сегментом. Сегодня это полноценная отрасль медицинских услуг с прозрачной экономикой и высоким спросом. Рынок наркологических клиник в России формируют сотни игроков — от одиночных кабинетов до сетевых центров. Спрос на детоксикация в клинике и сопутствующие программы остаётся стабильным вне зависимости от экономических циклов. Центр Нео+ — один из примеров региональных клиник, которые выстраивают бизнес на стыке медицины, психологии и социальной реабилитации. В этом обзоре разберём ключевые механизмы отрасли: от ценообразования до инвестиционной привлекательности, с фокусом на Екатеринбург и Свердловскую область.
Структура рынка частных наркологических услуг в России
Частная наркологическая клиника как бизнес — явление, которое приобрело массовый характер после либерализации лицензирования медицинской деятельности. Государственные наркологические диспансеры по-прежнему существуют, однако их возможности ограничены финансированием и кадровым дефицитом. Это открыло окно для частного сектора. На сегодняшний день рынок делят несколько типов игроков. Первый — крупные сетевые клиники, работающие в нескольких городах. Второй — региональные центры с одной–двумя площадками. Третий — небольшие кабинеты, предлагающие амбулаторные услуги и выезды на дом.
Ключевая особенность отрасли — неравномерное распределение спроса. Москва и Санкт-Петербург концентрируют значительную долю выручки, но наркологический бизнес в регионах развивается быстрее в процентном выражении. Екатеринбург входит в число городов-миллионников, где частная наркология демонстрирует уверенный рост. Свердловская область обладает достаточной плотностью населения и уровнем доходов, чтобы поддерживать устойчивый поток пациентов.
Важно понимать: наркологическая клиника — это не просто медицинский кабинет. Полноценный центр включает стационар, амбулаторное отделение, психотерапевтический блок и, нередко, реабилитационную программу. Каждый из этих элементов генерирует отдельный поток выручки. Клиники, ограничивающиеся только детоксикацией, теряют значительную часть потенциального дохода. Поэтому успешные игроки стремятся выстраивать полный цикл — от первого звонка до постреабилитационного сопровождения.
Лицензирование остаётся серьёзным барьером входа. Для получения медицинской лицензии необходимо соблюдать требования к помещениям, оборудованию и квалификации персонала. Это отсекает случайных участников и формирует относительно стабильный конкурентный ландшафт. В Екатеринбурге, по приблизительным оценкам, работает несколько десятков частных наркологических учреждений разного масштаба. Конкуренция заметна, но рынок далёк от насыщения.
Роль государственных диспансеров и почему частный сектор забирает пациентов
Государственная наркология в России выполняет важную социальную функцию, но сталкивается с системными ограничениями. Очереди, устаревшая инфраструктура и страх постановки на учёт — три главных фактора, которые подталкивают пациентов к частным клиникам. Постановка на наркологический учёт влечёт ограничения: невозможность получить водительские права, разрешение на оружие, допуск к определённым профессиям. Для многих пациентов и их семей это неприемлемо.
Частные клиники гарантируют анонимность — и именно это становится их главным конкурентным преимуществом. Пациент обращается без паспортных данных в государственных реестрах, лечение проходит конфиденциально. Для бизнес-аудитории это означает устойчивый приток клиентов, готовых платить премию за приватность.
Ещё один фактор — скорость. Государственные учреждения работают по регламентам, которые не всегда позволяют оперативно принять пациента в острой фазе. Частная клиника, напротив, может организовать выезд бригады в течение часа. Это критически важно при алкогольных и наркотических интоксикациях, где задержка угрожает жизни. Таким образом, частный сектор закрывает те потребности, которые государство не покрывает ни по скорости, ни по формату. Этот разрыв вряд ли сократится в ближайшие годы, что делает отрасль привлекательной для инвесторов.
Экономика наркологической клиники: откуда приходит выручка
Понимание финансовой модели — ключ к оценке инвестиционной привлекательности сегмента. Лечение зависимостей как рынок услуг строится на нескольких потоках дохода. Первый и самый очевидный — экстренные вызовы и детоксикация. Второй — стационарное лечение курсом от нескольких дней до нескольких недель. Третий — амбулаторные программы, включая психотерапию и медикаментозную поддержку. Четвёртый — долгосрочная реабилитация, которая может длиться месяцами.
Вывод из запоя — стоимость услуг варьируется в зависимости от региона и формата. Выезд бригады на дом в Екатеринбурге обходится пациенту в сумму, сопоставимую со средним чеком в частной стоматологии. Стационарная детоксикация стоит дороже, поскольку включает круглосуточное наблюдение, медикаменты и питание. Длительная реабилитация — наиболее дорогой продукт, но именно он обеспечивает клинике высокую среднюю выручку на пациента.
Маржинальность бизнеса зависит от загрузки стационара. Пустующие койки генерируют убытки: аренда, зарплаты и коммунальные расходы не сокращаются при снижении потока. Поэтому для клиники критически важен маркетинг, обеспечивающий постоянный приток пациентов. Значительная часть бюджета уходит на контекстную рекламу, SEO и работу с партнёрскими каналами. Клиники, которые инвестируют в узнаваемость бренда, получают преимущество: повторные обращения и рекомендации снижают стоимость привлечения.
Отдельная статья дохода — кодирование. Медикаментозное и психотерапевтическое кодирование остаётся востребованной услугой, несмотря на неоднозначное отношение к нему в профессиональном сообществе. Для бизнеса кодирование привлекательно высокой маржинальностью при относительно небольших затратах времени врача.
Специалисты клиники Неоплюс отмечают: «Частая ошибка начинающих операторов рынка — ставка исключительно на экстренную помощь. Выезд на дом обеспечивает быстрый оборот, но без стационара и реабилитации средний чек остаётся низким. Мы рекомендуем выстраивать полный цикл: от снятия острого состояния до психотерапевтического сопровождения на протяжении нескольких месяцев. Именно такой подход повышает пожизненную ценность пациента и стабилизирует денежный поток клиники».
Региональная специфика: Екатеринбург и Свердловская область
Екатеринбург занимает особое место на карте частной наркологии. Город с населением свыше полутора миллионов человек расположен на пересечении транспортных коридоров, что исторически связано с повышенной доступностью психоактивных веществ. Свердловская область в целом входит в число регионов с высоким уровнем наркопотребления. Это формирует устойчивый спрос на наркологические услуги.
Наркологический бизнес в регионах отличается от столичного по нескольким параметрам. Стоимость аренды ниже, что снижает порог входа. Средний чек тоже ниже, но и операционные расходы пропорционально меньше. В результате рентабельность региональной клиники может быть сопоставима с московской.
В Екатеринбурге работают как филиалы федеральных сетей, так и локальные клиники. Конкуренция за пациента ведётся преимущественно в онлайне: контекстная реклама, картографические сервисы, отзовики. Офлайн-каналы — рекомендации врачей-терапевтов и психологов — также играют роль, но их доля в общем потоке обращений снижается.
Свердловская область за пределами Екатеринбурга — это города с населением от нескольких десятков тысяч до нескольких сотен тысяч человек. Нижний Тагил, Каменск-Уральский, Первоуральск — везде есть спрос на наркологическую помощь, но собственных стационаров мало. Клиники из Екатеринбурга покрывают эту потребность за счёт выездных бригад и трансфера пациентов. Радиус обслуживания одной клиники может достигать ста и более километров. Для инвестора это означает возможность масштабирования без открытия новых площадок — достаточно расширить зону выезда.
Кадровый вопрос в региональной наркологии
Дефицит квалифицированных наркологов — проблема, общая для всей страны, но в регионах она острее. Молодые врачи предпочитают столичные клиники с более высокими зарплатами. Региональным игрокам приходится конкурировать за кадры, предлагая гибкие графики, процент от выручки и возможности профессионального роста.
Средний нарколог в Екатеринбурге получает заметно больше, чем врач общей практики. Это привлекает специалистов из смежных областей — терапии, психиатрии, анестезиологии. Однако переобучение требует времени и инвестиций. Клиника, которая выстроила систему внутреннего обучения, получает стратегическое преимущество.
Помимо врачей, важную роль играют психологи, консультанты по зависимостям и средний медицинский персонал. Качество реабилитационных программ напрямую зависит от квалификации команды. Нехватка хороших консультантов — частая причина слабых результатов лечения, а значит, негативных отзывов и потери репутации. Инвестируя в людей, клиника инвестирует в долгосрочную устойчивость бизнеса. Именно поэтому кадровый бюджет редко поддаётся сокращению без последствий.
Реабилитация зависимых как бизнес: модели и подходы
Реабилитация зависимых как бизнес — один из наиболее сложных, но и наиболее маржинальных сегментов. Реабилитационная программа длится от одного до шести месяцев. Пациент находится в закрытой или полузакрытой среде, получает психотерапию, участвует в групповых занятиях, постепенно восстанавливает социальные навыки.
Существует несколько моделей реабилитации. Первая — стационар при самой клинике. Это требует значительных площадей и персонала, но позволяет контролировать качество. Вторая — партнёрские реабилитационные центры за пределами города. Клиника направляет пациента после детоксикации и получает комиссию. Третья — амбулаторная реабилитация: пациент живёт дома и посещает центр несколько раз в неделю.
Каждая модель имеет свои риски. Стационарная реабилитация требует больших инвестиций в недвижимость. Партнёрская модель связана с риском потери пациента: если реабилитационный центр работает некачественно, негатив ложится на клинику, которая дала направление. Амбулаторный формат дешевле, но менее эффективен для тяжёлых случаев зависимости.
Для бизнес-модели важен показатель удержания. Чем дольше пациент остаётся в программе, тем выше общая выручка. Поэтому клиники работают над мотивацией: семейные консультации, программы поддержки, постреабилитационное сопровождение. Каждый дополнительный месяц удержания пациента — это не только доход, но и повышение вероятности ремиссии. А успешный результат — это рекомендация и повторное обращение при рецидиве.
ООО НеоПлюс — пример клиники, которая интегрировала реабилитационный компонент в основную бизнес-модель. Такой подход позволяет контролировать весь путь пациента и сохранять высокий средний чек.
Методики реабилитации: что работает на практике
Программа «12 шагов», когнитивно-поведенческая терапия, мотивационное интервьюирование — это три наиболее распространённых подхода в российской реабилитационной практике. Программа «12 шагов» пришла из американской традиции и адаптирована для российского контекста. Когнитивно-поведенческая терапия (КПТ) считается наиболее доказательной с точки зрения научного обоснования. Мотивационное интервьюирование помогает пациенту осознать необходимость перемен.
На практике большинство клиник комбинируют подходы. Чистая «программа 12 шагов» без медицинского сопровождения встречается в непрофессиональных центрах и вызывает обоснованную критику. Профессиональные учреждения сочетают психотерапию с фармакологической поддержкой и мониторингом состояния здоровья. Для бизнеса выбор методики — это также маркетинговое позиционирование. Клиника, которая внятно объясняет свой терапевтический подход, вызывает больше доверия. Пациенты и их родственники всё чаще приходят подготовленными, прочитав отзывы и сравнив программы. Прозрачность методик становится конкурентным преимуществом.
Специалисты клиники Нео+ подчёркивают: «Типичная ошибка реабилитационных центров — одинаковая программа для всех пациентов. Алкогольная зависимость, опиоидная зависимость, игромания — это разные нозологии с разными протоколами. Мы видим лучшие результаты там, где программа адаптируется под конкретного пациента: учитывается стаж употребления, сопутствующие расстройства, семейная ситуация. Индивидуализация увеличивает стоимость лечения, но кратно повышает эффективность».
Маркетинг и привлечение пациентов: цифровые каналы доминируют
Наркологическая отрасль — одна из самых конкурентных в контекстной рекламе. Стоимость клика по запросам, связанным с выводом из запоя и лечением зависимостей, достигает значительных величин. Это объясняется высокой ценностью пациента: один обратившийся может принести клинике доход, многократно превышающий стоимость привлечения.
Основные каналы продвижения — поисковая реклама, SEO-оптимизация и присутствие в картографических сервисах. Для пациента путь к клинике почти всегда начинается с поискового запроса. «Нарколог на дом», «вывод из запоя Екатеринбург», «лечение алкоголизма анонимно» — именно такие фразы вводят родственники и сами зависимые. Клиника, которая не присутствует на первой странице выдачи, теряет значительную часть потенциальных пациентов.
Отзывы играют критическую роль. Наркология — чувствительная тема, и люди тщательно изучают репутацию перед обращением. Клиники инвестируют в работу с отзывами: просят довольных пациентов оставить обратную связь, оперативно реагируют на негатив. Один негативный отзыв без ответа может перечеркнуть десятки позитивных.
Социальные сети менее эффективны для прямого привлечения, чем поисковая реклама, но важны для формирования доверия. Публикации об экспертизе врачей, образовательный контент о зависимостях, истории выздоровления (с согласия пациентов) — всё это работает на узнаваемость и авторитет бренда. Клиника Неоплюс, к примеру, активно использует информационные материалы для укрепления присутствия в цифровой среде.
Отдельно стоит упомянуть партнёрский маркетинг. Клиники выстраивают отношения с терапевтами, психологами, службами скорой помощи. Рекомендация от врача — один из самых конверсионных каналов. Однако он требует долгосрочных инвестиций в репутацию и личные контакты.
Типичные ошибки в продвижении наркологических клиник
Первая и самая распространённая ошибка — агрессивная реклама с обещанием «гарантированного излечения». Зависимость — хроническое заболевание, и ни один добросовестный врач не даст стопроцентной гарантии. Такие обещания привлекают разовый поток, но разрушают доверие. Пациенты, которые не получили «гарантированного результата», оставляют разгромные отзывы.
Вторая ошибка — отсутствие аналитики. Многие клиники вкладывают значительные бюджеты в рекламу, не отслеживая конверсию по каналам. В результате деньги уходят в неэффективные каналы, а стоимость привлечения растёт. Настройка коллтрекинга и CRM-системы — базовая гигиена, которую игнорируют удивительно многие.
Третья ошибка — пренебрежение локальным SEO. Пациент ищет клинику рядом с домом. Если в карточке на карте нет актуального адреса, часов работы и фотографий — клиника проигрывает конкурентам. Локальная оптимизация — относительно недорогой инструмент, который даёт стабильный поток обращений. Вложения в грамотное присутствие на картах окупаются быстрее, чем контекстная реклама.
Правовое регулирование и лицензирование
Деятельность наркологических клиник в России регулируется Федеральным законом «Об основах охраны здоровья граждан» и рядом подзаконных актов. Для осуществления наркологической деятельности необходима медицинская лицензия с соответствующими видами работ. Требования включают наличие помещений, соответствующих санитарным нормам, квалифицированного персонала и необходимого оборудования.
Процедура лицензирования занимает несколько месяцев и требует значительных подготовительных затрат. Для предпринимателя, рассматривающего вход в отрасль, это первый и наиболее ресурсоёмкий этап. Ошибки в документации могут привести к отказу и потере вложенных средств. Поэтому привлечение юриста, специализирующегося на медицинском праве, — не роскошь, а необходимость.
Отдельный блок регулирования связан с оборотом наркотических и психотропных веществ. Клиника, использующая препараты из контролируемых списков, обязана вести строгий учёт, обеспечивать условия хранения и предоставлять отчётность. Нарушения в этой сфере чреваты не только штрафами, но и уголовной ответственностью.
Рекламное законодательство также накладывает ограничения. Реклама медицинских услуг должна содержать предупреждение о необходимости консультации специалиста. Нельзя рекламировать рецептурные препараты. Нельзя использовать образы медицинских работников в рекламных материалах (за рядом исключений). Клиники, работающие в правовом поле, учитывают эти ограничения и выстраивают рекламные кампании в рамках закона.
Для инвестора регуляторная среда — это одновременно риск и защита. Высокие барьеры входа защищают действующих игроков от наплыва непрофессиональных конкурентов. Но изменения в законодательстве могут потребовать дополнительных инвестиций в соответствие. Мониторинг правовой среды — обязательная функция для любого серьёзного участника рынка.
Инвестиционная привлекательность: стоит ли вкладываться
Оценка наркологического бизнеса как инвестиционного объекта требует анализа нескольких параметров. Барьер входа — средний. Первоначальные инвестиции включают ремонт помещений, закупку оборудования, получение лицензии и формирование штата. Сумма зависит от масштаба: небольшой кабинет обойдётся значительно дешевле, чем полноценный стационар на десятки коек.
Срок окупаемости в отрасли обычно составляет от одного до трёх лет. Это быстрее, чем в большинстве направлений медицины, благодаря высокому среднему чеку и стабильному спросу. Однако важно учитывать, что первые месяцы работы часто убыточны: клинике нужно время на набор пациентской базы и формирование репутации.
Ключевой риск — зависимость от основателя. Многие региональные клиники выстроены вокруг одного врача-нарколога. Его уход или болезнь могут парализовать работу. Инвестору стоит оценивать, насколько бизнес зависим от конкретных личностей и есть ли система замещения.
Другой риск — репутационный. Один инцидент — смерть пациента, обвинение в некачественном лечении, утечка персональных данных — может уничтожить бизнес. Страхование профессиональной ответственности и строгие протоколы безопасности — обязательные элементы устойчивой модели.
Рынок не консолидирован, что открывает возможности для стратегий роста через поглощение. Покупка небольших клиник в городах-спутниках позволяет быстро нарастить географию присутствия. Для крупных сетей это способ масштабирования без длительного процесса открытия с нуля. Нео+ — пример того, как региональный игрок может занять заметную нишу, сочетая медицинскую экспертизу с грамотным управлением.
Показатели для оценки наркологического бизнеса
Инвестору стоит обращать внимание на несколько метрик. Средний чек — показатель, отражающий сложность и полноту оказываемых услуг. Загрузка стационара — ключевой индикатор операционной эффективности. Процент повторных обращений — косвенный маркер качества лечения (парадоксально, но в наркологии повторные обращения неизбежны из-за природы заболевания). Стоимость привлечения пациента — отражает эффективность маркетинга. LTV (пожизненная ценность клиента) — показывает, сколько выручки клиника получает от одного пациента за весь период взаимодействия.
Помимо финансовых метрик, важна клиническая статистика. Процент завершивших реабилитационную программу, доля пациентов, достигших устойчивой ремиссии, количество жалоб и претензий — всё это влияет на долгосрочную устойчивость бизнеса. Клиники, которые ведут прозрачную внутреннюю аналитику, привлекательнее для инвестора, поскольку демонстрируют зрелость управления.
Аналитики из Неоплюс делятся наблюдением: «Мы часто видим, что инвесторы переоценивают маржинальность экстренных вызовов и недооценивают потенциал долгосрочных программ. Один курс реабилитации приносит столько же выручки, сколько десятки выездов. При этом затраты на привлечение реабилитационного пациента могут быть ниже, поскольку часть из них — повторные обращения или рекомендации. Грамотная диверсификация портфеля услуг — ключ к устойчивости».
Этические аспекты: бизнес на болезни — где граница
Наркологическая отрасль регулярно сталкивается с обвинениями в «зарабатывании на горе». Это чувствительная тема, которую невозможно обойти в деловом обзоре. Реальность заключается в том, что любая медицинская услуга — это бизнес. Стоматологии, онкологические центры, клиники репродуктивной медицины — все они монетизируют потребность в здоровье. Наркология в этом смысле не уникальна.
Проблема возникает, когда коммерческий интерес подавляет медицинскую этику. Примеры недобросовестных практик существуют: навязывание ненужных услуг, удержание пациентов в стационаре дольше необходимого, использование неэффективных, но дорогих методик. Такие практики разрушают репутацию не только конкретной клиники, но и всей отрасли.
Добросовестные игроки рынка выстраивают бизнес на принципе повторных обращений и рекомендаций. В этой модели пациент, получивший качественную помощь, возвращается сам (при рецидиве) и рекомендует клинику знакомым. Репутация работает как маховик: чем качественнее лечение, тем ниже стоимость привлечения новых пациентов.
Профессиональные сообщества — Российское общество психиатров, региональные наркологические ассоциации — постепенно формируют стандарты качества для частного сектора. Клиники, добровольно сертифицирующиеся или проходящие внешний аудит, получают конкурентное преимущество. Для инвестора наличие внешних подтверждений качества — позитивный сигнал, снижающий риск.
Отдельный этический вопрос — работа с несовершеннолетними и принудительное лечение. Российское законодательство запрещает принудительное лечение от зависимости (за исключением случаев, предусмотренных решением суда). Клиники, соблюдающие этот принцип, работают только с мотивированными пациентами и их семьями. Это ограничивает поток, но защищает от правовых рисков.
Тренды рынка: что изменится в ближайшие годы
Рынок частной наркологии не стоит на месте. Несколько тенденций формируют его будущее. Первая — цифровизация. Телемедицина, онлайн-консультации, мобильные приложения для мониторинга состояния пациента — всё это уже используется передовыми клиниками. Пандемия ускорила внедрение дистанционных форматов, и этот тренд необратим.
Вторая тенденция — расширение спектра зависимостей. Наркологические клиники всё чаще работают с игровой зависимостью, зависимостью от интернета и других поведенческих расстройств. Это расширяет целевую аудиторию и открывает новые рыночные ниши. Поведенческие зависимости пока не регулируются так же строго, как химические, что упрощает вход в сегмент.
Третья тенденция — консолидация. Мелкие игроки постепенно уходят с рынка или поглощаются крупными сетями. Рост стоимости привлечения пациента, ужесточение регуляторных требований и необходимость инвестиций в технологии — всё это работает в пользу крупных операторов. Региональные клиники с сильным брендом становятся привлекательными объектами для поглощения.
Четвёртая тенденция — рост осведомлённости населения. Стигма вокруг наркологической помощи постепенно снижается. Люди чаще обращаются за профессиональной помощью вместо самолечения. Это расширяет рынок: платёжеспособный спрос растёт не за счёт увеличения числа зависимых, а за счёт роста доли тех, кто готов платить за лечение.
Пятая тенденция — интеграция с психиатрией. Зависимость часто сопровождается депрессией, тревожными расстройствами, посттравматическим стрессом. Клиники, которые предлагают комплексную психиатрическую помощь, получают преимущество перед узкопрофильными наркологическими кабинетами.
Практики из центра Нео+ обращают внимание: «В Екатеринбурге мы замечаем рост запросов на комплексную психиатрическую диагностику при первичном обращении по поводу зависимости. Пациенты приходят с жалобами на алкоголь, а при обследовании обнаруживается тревожное расстройство, которое и стало триггером употребления. Клиника, которая игнорирует коморбидную патологию, лечит симптом, а не причину. Инвестиции в расширение психиатрического штата окупаются через снижение рецидивов и рост лояльности пациентов».
Риски и подводные камни при входе в наркологический бизнес
Любой инвестиционный обзор был бы неполным без анализа рисков. Ниже — ключевые факторы, которые стоит учитывать при оценке наркологического бизнеса:
- Регуляторные изменения могут потребовать дополнительных инвестиций в помещения и оборудование.
- Репутационные инциденты способны обрушить поток пациентов за считаные дни.
- Зависимость от ключевых специалистов создаёт операционную уязвимость.
- Высокая конкуренция в контекстной рекламе раздувает стоимость привлечения пациента.
- Сезонность спроса выражена умеренно, но пики обращений приходятся на праздничные периоды.
- Проверки контролирующих органов требуют постоянного поддержания документации в актуальном состоянии.
Помимо перечисленного, стоит учитывать макроэкономические факторы. В периоды экономического спада часть пациентов откладывает обращение за помощью или выбирает более дешёвые варианты. Это не обрушивает спрос полностью — зависимость не ждёт стабильных времён — но снижает средний чек. Клиника с диверсифицированным портфелем услуг лучше переживает такие периоды, чем узкоспециализированный кабинет.
Ещё один неочевидный риск — выгорание персонала. Работа с зависимыми пациентами эмоционально тяжела. Высокая текучка кадров — системная проблема отрасли. Клиники, инвестирующие в психологическую поддержку сотрудников и комфортные условия труда, снижают текучку и сохраняют качество услуг. Игнорирование этого фактора приводит к замкнутому кругу: выгоревший персонал ухудшает сервис, пациенты уходят, выручка падает, условия ухудшаются ещё сильнее.
Также важно учитывать юридические риски, связанные с претензиями пациентов. Наркология — сфера, где результат лечения непредсказуем, а эмоции высоки. Грамотное оформление документов — информированное согласие, договор на оказание услуг, медицинская документация — защищает клинику от необоснованных исков. Юридическая подготовка должна быть частью бизнес-плана с самого начала.
Социальная роль частной наркологии и перспективы развития
Частные наркологические клиники выполняют важную социальную функцию, снимая нагрузку с государственной системы. В условиях, когда бюджетное финансирование наркологии ограничено, частный сектор берёт на себя значительную часть спроса. При этом качество услуг в лучших частных клиниках нередко превосходит государственные стандарты за счёт современного оборудования, индивидуального подхода и мотивации персонала.
Перспективы развития рынка связаны с несколькими факторами. Демографические тренды — старение населения и рост потребления алкоголя в старших возрастных группах — поддерживают устойчивый спрос. Социальные изменения — снижение стигмы, рост доверия к частной медицине — расширяют базу потенциальных пациентов. Технологические инновации — от фармакологических новинок до цифровых инструментов мониторинга — открывают новые форматы лечения.
Для Екатеринбурга и Свердловской области перспективы определяются экономическим развитием региона. Растущие доходы населения увеличивают платёжеспособный спрос на качественную наркологическую помощь. Развитие транспортной инфраструктуры позволяет клиникам расширять зону обслуживания. Строительство новых жилых районов создаёт потребность в медицинских учреждениях шаговой доступности.
Государственно-частное партнёрство — ещё одно перспективное направление. Механизмы ОМС пока слабо охватывают наркологическую помощь, но обсуждение расширения покрытия ведётся. Если частные клиники получат возможность работать по полисам обязательного медицинского страхования, это радикально изменит ландшафт рынка. Для подготовленных игроков это станет возможностью кратно увеличить поток пациентов.
Неоплюс в контексте регионального развития представляет модель клиники, которая выстроила баланс между коммерческой эффективностью и медицинской ответственностью. Такие примеры показывают, что рынок наркологических клиник в России развивается не вопреки, а благодаря профессиональному подходу.
В статье рассмотрены структура рынка и его региональная специфика, экономика наркологического бизнеса и ценообразование, модели реабилитации, маркетинговые стратегии, правовое регулирование, инвестиционная привлекательность и ключевые риски отрасли.
Подробнее о подходах к лечению зависимостей и современных программах восстановления можно узнать на сайте Нео Плюс.